Il boom solare del Pakistan: due mercati, una nuova regola
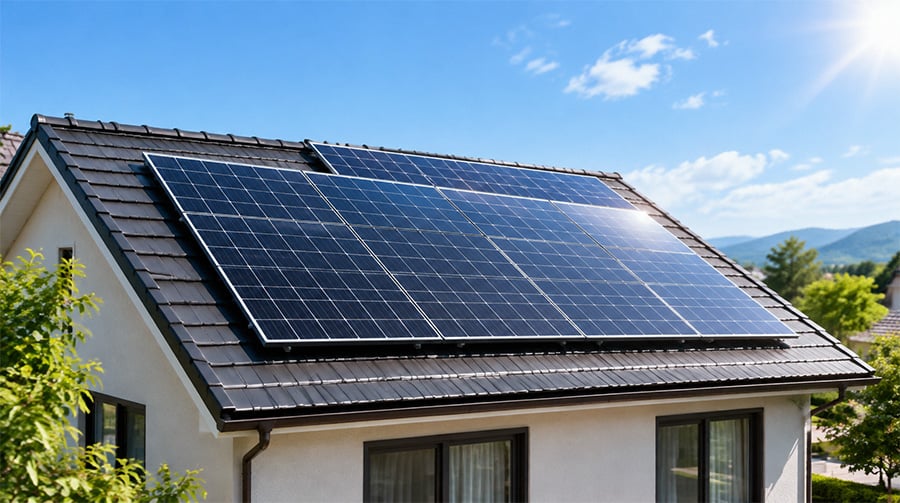
Il boom solare del Pakistan corre su due binari. Il net metering registrato è concentrato nelle aree servite dalle utility, ben servite e a reddito più alto, mentre un’ondata molto più ampia e non registrata di sistemi off-grid e dietro il contatore cresce dove la rete è meno affidabile.
Al 30 giugno 2025, il Pakistan contava 6.1 GW di capacità di net metering su 378,339 consumatori, con circa l’85% concentrato in sei società di distribuzione: LESCO, IESCO, K-Electric, MEPCO, FESCO e GEPCO. Cinque delle sei registrano distacchi di carico quasi nulli e un recupero delle bollette superiore al 100%. L’eccezione è K-Electric di Karachi, che ha registrato 5.2 ore di distacchi di carico al giorno.
In queste aree meglio servite, l’adozione del solare è guidata principalmente dai prezzi dell’elettricità più che dalle interruzioni. La tariffa base media nazionale è salita da PKR 16.91/kWh nell’anno fiscale 2022 a PKR 35.50/kWh nell’anno fiscale 2025, e la fascia residenziale più alta ha raggiunto PKR 48.84/kWh. Un sistema su tetto che sostituisce le unità più costose può ripagarsi in due-quattro anni.
Il boom nascosto è più difficile da misurare ma probabilmente più grande. Dall’anno fiscale 2020, le importazioni di moduli hanno raggiunto circa 54 GW entro marzo 2026, superando di gran lunga la capacità di net metering registrata. Il consumo agricolo dalla rete è diminuito del 31% su base annua nell’anno fiscale 2025, poiché gli agricoltori hanno solarizzato i pozzi per irrigazione, e la domanda di rete nelle ore centrali del giorno è scesa bruscamente.
Entrambi i canali stanno erodendo la base di ricavi delle utility. I pagamenti per capacità sono aumentati del 46% a 1.9 trilioni di PKR nell’anno fiscale 2024, e tali costi vengono recuperati tramite le tariffe per unità. Ogni unità che lascia la rete aumenta il costo per unità dei clienti che rimangono, che sono sempre più spesso coloro che non possono permettersi il solare.
A febbraio, NEPRA ha sostituito il net metering con il net billing per le nuove connessioni, accreditando le immissioni a circa PKR 11–13/kWh con contratti quinquennali, mentre i contratti esistenti restano validi fino alla scadenza. Questo cambiamento riguarda solo il boom visibile e probabilmente rallenterà l’adozione registrata, renderà più attraenti l’accumulo in batteria e l’autoconsumo, e spingerà i clienti marginali verso il segmento non registrato.
Cosa significa per EVCity
Per EVCity, il cambiamento del Pakistan conferma un modello più ampio che osserviamo nei mercati emergenti: quando i prezzi dell’elettricità salgono e l’affidabilità della rete è disomogenea, il solare da solo fa risparmiare, ma il solare con accumulo garantisce indipendenza.
I moduli solari EVCity sono progettati per questa nuova fase. I pannelli utilizzano una struttura dual-glass da 2.0 mm + 2.0 mm con una scatola di giunzione con grado di protezione IP68 e un ampio intervallo di temperatura operativa da -40°C a +85°C, che li rende adatti ad ambienti molto caldi, polverosi e umidi. I loro parametri elettrici sono ottimizzati per lavorare in modo efficiente all’interno dell’intervallo MPPT dei comuni inverter predisposti per l’accumulo, e la piattaforma EVCity consente agli utenti di monitorare in tempo reale la produzione, lo stato dell’accumulo e i consumi domestici.
Con il modello EVC-720 che raggiunge fino al 23.2% di efficienza dei componenti (e l’EVC-580 al 22.45%), i nostri pannelli generano significativamente più energia da uno spazio limitato sul tetto rispetto ai moduli standard. Questa efficienza è cruciale per le abitazioni urbane di Lahore o Islamabad, dove l’area del tetto è limitata ma la domanda energetica è elevata.
Con il net billing, la convenienza economica favorisce l’autoconsumo. Moduli ad alto rendimento, inverter intelligenti e accumulo in batteria diventano più importanti della semplice esportazione dell’energia in eccedenza. Per installatori, distributori e partner EPC, l’opportunità si sposta da “più pannelli” a “sistemi solari con accumulo più intelligenti” in grado di ridurre le bollette, fornire alimentazione di riserva e continuare a funzionare quando la rete cade.
Indirizzo delle politiche
I ricercatori raccomandano di misurare la capacità dietro il contatore tramite dati doganali, registrazioni degli installatori, sondaggi e carico diurno a livello di feeder. Suggeriscono inoltre tariffe a fasce orarie, oneri di rete fissi trasparenti, crediti per l’immissione differenziati nel tempo e mini-reti solari con accumulo per le aree meno servite. Le importazioni di batterie sono aumentate da 1.4 GWh nel 2024 a 4.6 GWh nel 2025, e NEPRA ha già richiesto, nella prima asta di wheeling rinnovabile del Paese, un accumulo co-locato pari ad almeno il 10% della capacità ferma.
Il boom solare del Pakistan si comprende meglio non come un semplice successo o una crisi delle politiche, ma come un verdetto sul modello dominante. La prossima ondata sarà vinta dai sistemi in grado di generare di più, accumulare di più e consumare più energia propria.