تخزين الطاقة في أوروبا يدخل مرحلة جديدة: المشاريع واسعة النطاق تتصدر، وأسواق التخزين السكني والتجاري والصناعي تسرّع إعادة الهيكلة
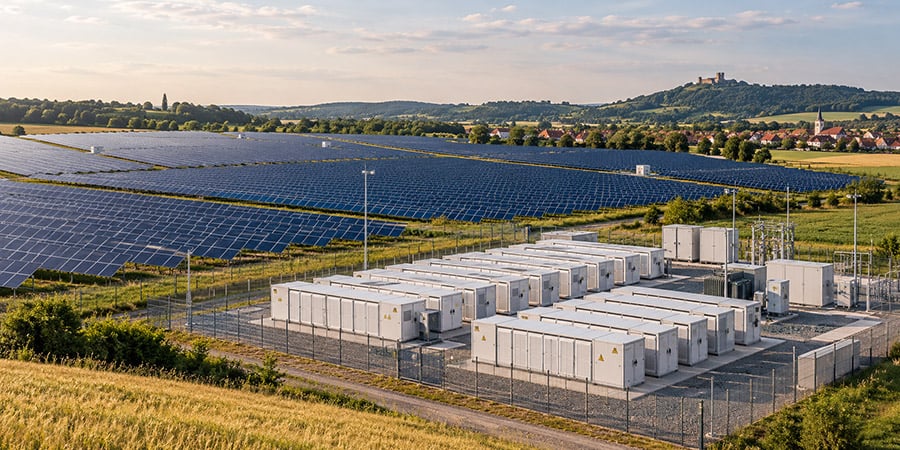
يدخل سوق تخزين طاقة البطاريات في أوروبا مرحلة تطوير جديدة. وفقًا لأحدث رؤى القطاع من EUPD Research، من المقرر أن تتضاعف قدرة تخزين الطاقة المركبة في الاتحاد الأوروبي والمملكة المتحدة وسويسرا والنرويج وأوكرانيا تقريبًا من 34 GWh في 2025 إلى 65 GWh في 2026، مما يمثل واحدة من أسرع فترات التوسع في المنطقة. وما يدفع هذه الموجة لم يعد طلبًا متفرقًا على النسخ الاحتياطي، بل مشاريع واسعة النطاق — إذ تتحول البطاريات من “تقنية تكميلية” إلى أداة أساسية لموازنة نظام الطاقة.
المشاريع واسعة النطاق تصبح المحرك الرئيسي لموجة النمو التالية
عبر جميع قطاعات السوق، يعد قطاع المرافق واسع النطاق الرائد بوضوح. وتتوقع EUPD Research أن يركّب قطاع المرافق وحده حوالي 44 GWh في 2026، مما يجعله أكبر مساهم في نمو السوق الأوروبية الإجمالي. وتتقدم الدول ذات التوسع الأسرع في الطاقة المتجددة بوتيرة أعلى، بينما يعتمد مشغلو الشبكات بشكل متزايد على البطاريات للإرسال عبر الفترات وتحقيق مرونة أكبر للنظام.
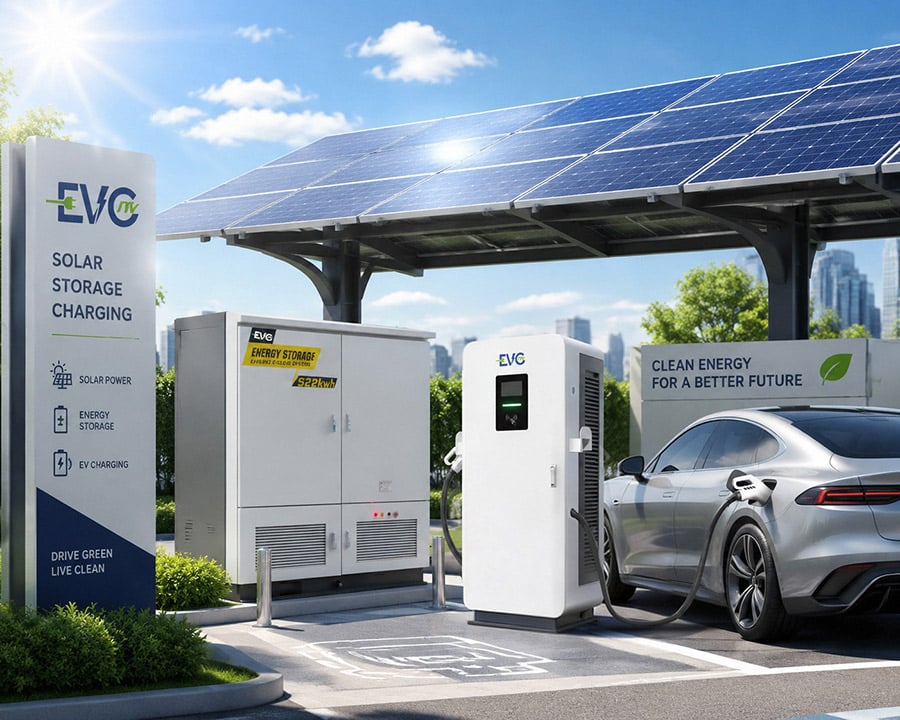
على الرغم من تراجع أسعار الكهرباء عن ذروتها في أزمة الطاقة، إلا أنها لا تزال مرتفعة بما يكفي لدعم اقتصاديات مشاريع قوية. ويُعزز ذلك أكثر من خلال إصلاحات سوق الطاقة، وآليات تمويل جديدة، وعمليات ترخيص محسّنة، ودعم السياسات الوطنية. لدى EVCity خزائن تخزين الطاقة المبردة بالسائل بقدرة 522/261 kW، المصممة لسيناريوهات C&I المتوسطة إلى الكبيرة وسيناريوهات الطاقة الشمسية والتخزين والشحن، هي منتجات معيارية مبنية لمثل هذه التطبيقات عالية الكثافة — وتوفر نطاقات تشغيل واسعة لدرجات الحرارة، وتصنيفات حماية عالية، وجاهزية للإرسال الذكي، وقابلية التكديس القابل للتوسع وفقًا لحجم المشروع.
المشاريع تزداد حجمًا وتعقيدًا، مما يعيد تشكيل المشهد التنافسي
أحد التحولات الملحوظة هو أن المشاريع أصبحت أكبر وأكثر تعقيدًا. وتتجه شركات EPC نحو تخصص أكبر، ويظهر نظام بيئي أكثر هيكلة للمشاريع مقارنة بالسوق المجزأة سابقًا. ويستمر المقاولون المحليون في خدمة المنشآت الأصغر، بينما يتولى اللاعبون الوطنيون والإقليميون والأوروبيون مشاريع أكبر تمتد عبر عدة دول.
وهذا يعني أن الشراكات وقدرة التسليم أصبحت الآن بنفس أهمية تقنية البطاريات نفسها. وبالنسبة للمصنّعين، تتسع مسارات دخول السوق — من مجرد بيع المعدات إلى بناء شراكات طويلة الأجل مع العملاء. وهذا يفسر أيضًا لماذا اختارت EVCity بناء محفظة تغطي جميع السيناريوهات من التطبيقات السكنية إلى التجارية والصناعية، بدلًا من المراهنة على مواصفة واحدة.
تخزين الطاقة السكني: لا يتباطأ، بل يدخل مرحلة تنافسية أكثر نضجًا
غالبًا ما يُفهم سوق التخزين السكني خطأً على أنه “بلغ ذروته”، لكن رأي EUPD هو أنه يدخل مرحلة أكثر تنافسية ونضجًا، وليس تباطؤًا. ومن المتوقع أن تصل المنشآت السكنية إلى حوالي 15 GWh في 2026، مع تسجيل ألمانيا وإيطاليا وهولندا والنمسا والمملكة المتحدة لأقوى أداء.
هناك عوامل متعددة تدفع هذا النمو: ارتفاع أسعار الكهرباء بالتجزئة، وانخفاض تكاليف البطاريات باستمرار، والحوافز الضريبية وإعفاءات ضريبة القيمة المضافة في بعض الدول، بالإضافة إلى تزايد طلب المستهلكين على استقلالية الطاقة. وفي الوقت نفسه، لا تزال هناك تحديات حقيقية — نشر غير متساوٍ للعدادات الذكية، وقيود تمويلية، ونقص عمالة لدى المُركّبين، والتخلص التدريجي من بعض الإعانات.
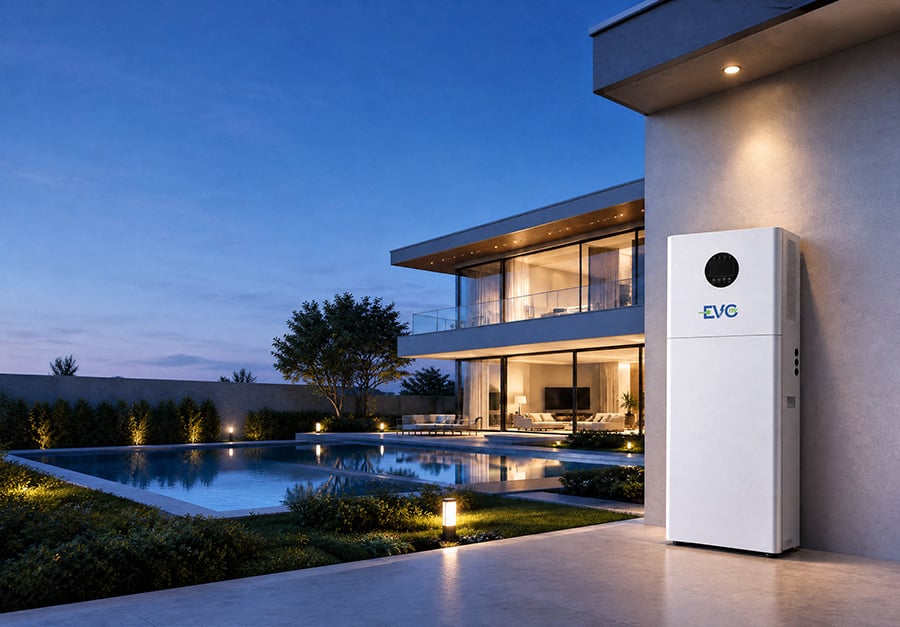
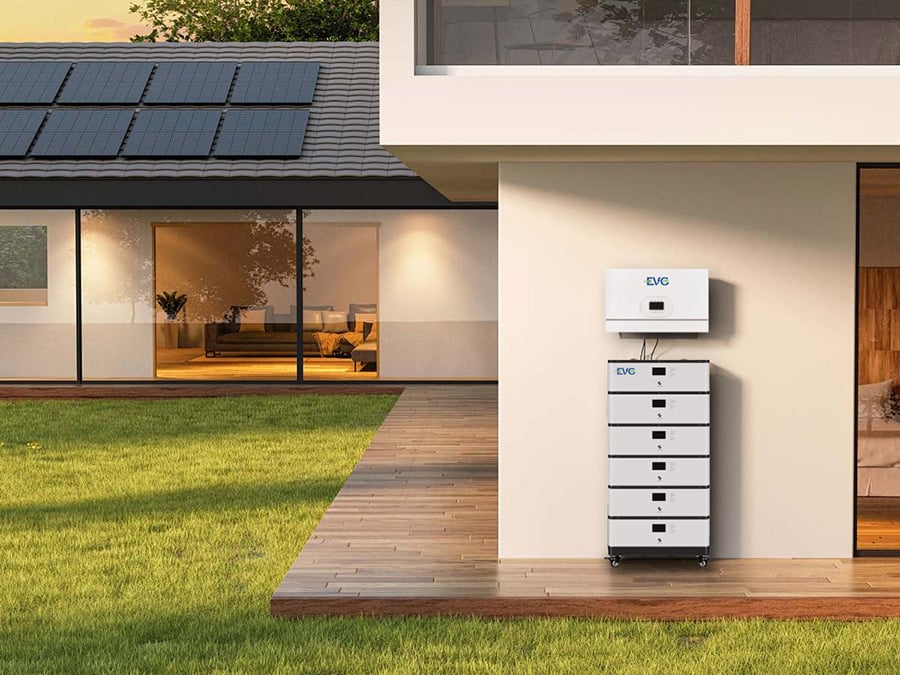
على جانب العرض، يتوسع المصنّعون من البطاريات المستقلة إلى منظومات طاقة منزلية كاملة، تدمج الطاقة الشمسية الكهروضوئية، وشحن السيارات الكهربائية، والمضخات الحرارية، وبرمجيات إدارة الطاقة، وخدمات مرونة الشبكة في حلول موحدة. لدى EVCity وحدة الكل في واحد لعاكس تخزين الطاقة 3 في 1 — القائمة على خلايا LiFePO4 وتدعم التوسع المتوازي متعدد الوحدات — و نظام تخزين الطاقة المنزلي/التجاري، الذي يدمج الطاقة الكهروضوئية والعاكس والتخزين مع تبديل سلس بين الاتصال بالشبكة وفصلها، يتناسب تمامًا مع هذا النهج الموجه نحو المنظومة البيئية.
ومن الجدير بالملاحظة أيضًا أن تصنيفات الموردين تتغير بسرعة. فسوق تخزين الطاقة السكني في ألمانيا يصبح أكثر تجزؤًا، مع فقدان الموردين الرائدين لحصتهم وتوسع العلامات التجارية الأصغر. ولم تعد ريادة السوق مضمونة، مما يخلق فرصًا للوافدين الجدد ويختبر في الوقت نفسه قدراتهم على التسليم.
C&I: الطاقة الشمسية الكهروضوئية والتخزين وإدارة الطاقة تندمج في حالة أعمال واحدة
في قطاع التجاري والصناعي، الاتجاه واضح بالقدر نفسه: الطاقة الشمسية الكهروضوئية وتخزين الطاقة وإدارة الطاقة تندمج في حالة أعمال واحدة، مما يجعل التعاون الصناعي أكثر أهمية. ولم تعد الشركات تتعامل مع التخزين كبند تكلفة مستقل، بل تدمجه في نموذج إيرادات أوسع يغطي تقليص الذروة وإدارة رسوم الطلب والخدمات المساعدة.
كما تعمل التغييرات في هياكل الحوافز عبر دول متعددة على تسريع هذا التحول. فانخفاض تعريفات التغذية الكهربائية للطاقة الشمسية على الأسطح والتخلص التدريجي من القياس الصافي يدفعان الأسر والشركات إلى تعظيم الاستهلاك الذاتي، مما يزيد مباشرة من جاذبية إضافة التخزين.
الخلاصة: تخزين الطاقة أصبح بنية تحتية أساسية للطاقة
بشكل عام، يتطور سوق تخزين الطاقة في أوروبا عبر مسارين متكاملين. فمن جهة، أصبح تخزين الطاقة واسع النطاق بنية تحتية أساسية لموازنة الكهرباء المتجددة. ومن جهة أخرى، يعمّق التخزين الموزع دوره في المنازل والشركات من خلال أنظمة إدارة الطاقة المتكاملة. وبالنسبة للمصنّعين، يمثل هذا فرصة مزدوجة: المشاريع الكبيرة المتصلة بالشبكة تتوافق مع الاستثمار على مستوى البنية التحتية، بينما تساعد الأسواق الموزعة في تعزيز علاقات العملاء. محفظة منتجات EVCity — التي تشمل الطاقة المحمولة، وأنظمة الكل في واحد السكنية، وحلول المنازل والشركات، وخزائن C&I واسعة النطاق — مبنية حول هذين المسارين.
معلومات الفعالية: ستُقام فعالية أسبوع الاستدامة الأوروبي 2026 من 23 إلى 25 نوفمبر في بيترسبيرغ، بالقرب من بون. وسيشارك المنتدى البيئي في 24 نوفمبر رؤى السوق الموضحة أعلاه. وفي العام الماضي، اجتذب الحدث أكثر من 600 صانع قرار من 23 دولة.
جدول المحتويات
- المشاريع واسعة النطاق تصبح المحرك الرئيسي لموجة النمو التالية
- المشاريع تزداد حجمًا وتعقيدًا، مما يعيد تشكيل المشهد التنافسي
- تخزين الطاقة السكني: لا يتباطأ، بل يدخل مرحلة تنافسية أكثر نضجًا
- C&I: الطاقة الشمسية الكهروضوئية والتخزين وإدارة الطاقة تندمج في حالة أعمال واحدة
- الخلاصة: تخزين الطاقة أصبح بنية تحتية أساسية للطاقة