Le stockage d’énergie en Europe entre dans une nouvelle phase : les projets à grande échelle en tête, les marchés résidentiel et C&I accélèrent leur restructuration
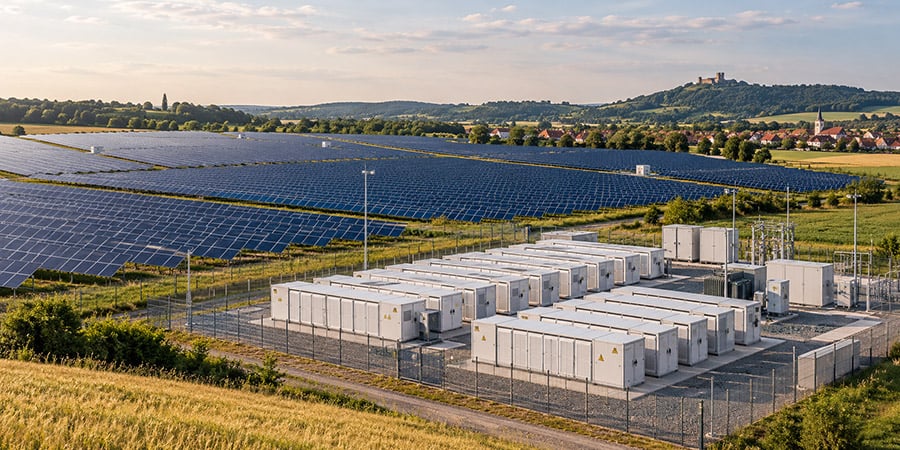
Le marché européen du stockage d’énergie par batterie entre dans une nouvelle phase de développement. Selon les dernières analyses sectorielles d’EUPD Research, la capacité installée de stockage d’énergie dans l’UE, au Royaume-Uni, en Suisse, en Norvège et en Ukraine devrait presque doubler, passant de 34 GWh en 2025 à 65 GWh en 2026, marquant l’une des périodes d’expansion les plus rapides de la région. Ce qui alimente cette vague n’est plus une demande de secours dispersée, mais des projets à l’échelle des utilities — les batteries passent d’une « technologie complémentaire » à un outil essentiel pour l’équilibrage du système électrique.
Les projets à l’échelle des utilities deviennent le moteur principal de la prochaine vague de croissance
Dans tous les segments de marché, le secteur des utilities est le leader incontesté. EUPD Research prévoit que le segment des utilities à lui seul installera environ 44 GWh en 2026, ce qui en fait le plus grand contributeur à la croissance globale du marché européen. Les pays où le déploiement des énergies renouvelables est plus rapide avancent plus vite, tandis que les gestionnaires de réseau s’appuient de plus en plus sur les batteries pour le dispatch inter-périodes et une plus grande flexibilité du système.
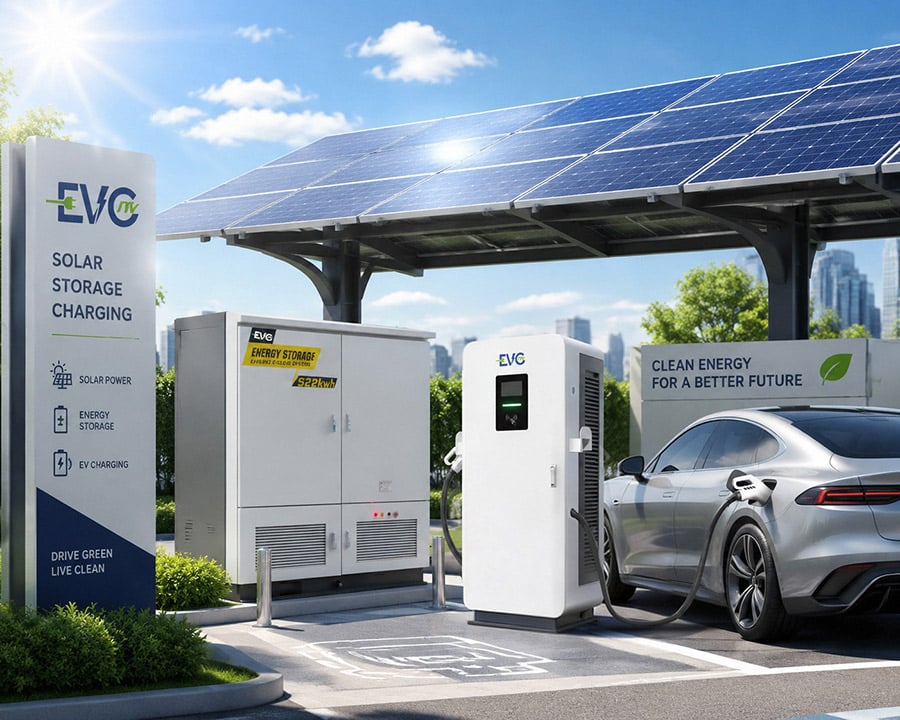
Bien que les prix de l’électricité aient reflué depuis leurs sommets de la crise énergétique, ils restent suffisamment élevés pour soutenir une forte rentabilité des projets. Cette dynamique est encore renforcée par les réformes du marché de l’électricité, de nouveaux mécanismes de financement, l’amélioration des procédures d’autorisation et le soutien des politiques nationales. EVCity propose ses armoires de stockage d’énergie refroidies par liquide de 522/261 kW, conçues pour les scénarios C&I de taille moyenne à grande et de recharge solaire-stockage, sont des produits modulaires pensés pour ces applications à haute intensité — offrant de larges plages de température de fonctionnement, des indices de protection élevés, une compatibilité avec le dispatch intelligent et un empilement évolutif selon la taille du projet.
Les projets deviennent plus grands et plus complexes, remodelant le paysage concurrentiel
Un changement notable est que les projets deviennent plus grands et plus complexes. Les entreprises EPC se spécialisent davantage, et un écosystème de projets plus structuré émerge par rapport au marché fragmenté d’auparavant. Les entrepreneurs locaux continuent de servir les petites installations, tandis que les acteurs nationaux, régionaux et paneuropéens prennent en charge des projets plus vastes couvrant plusieurs pays.
Cela signifie que les partenariats et la capacité de livraison sont désormais aussi importants que la technologie des batteries elle-même. Pour les fabricants, les voies d’accès au marché s’élargissent — de la simple vente d’équipements à la création de partenariats à long terme avec les clients. Cela explique aussi pourquoi EVCity a choisi de bâtir un portefeuille couvrant tous les scénarios, du résidentiel aux applications C&I, plutôt que de miser sur une seule spécification.
Stockage résidentiel : pas de ralentissement, mais une entrée dans une phase concurrentielle plus mature
Le marché résidentiel est souvent mal interprété comme ayant « atteint son pic », mais EUPD estime qu’il entre dans une phase plus concurrentielle et plus mature, sans ralentir. Les installations résidentielles devraient atteindre environ 15 GWh en 2026, l’Allemagne, l’Italie, les Pays-Bas, l’Autriche et le Royaume-Uni affichant les meilleures performances.
Plusieurs facteurs alimentent cette croissance : des prix de détail de l’électricité plus élevés, la baisse continue du coût des batteries, des incitations fiscales et des exonérations de TVA dans certains pays, ainsi qu’une demande croissante des consommateurs pour l’indépendance énergétique. En même temps, de vrais défis subsistent — déploiement inégal des compteurs intelligents, contraintes de financement, pénurie de main-d’œuvre chez les installateurs et suppression progressive de certaines subventions.
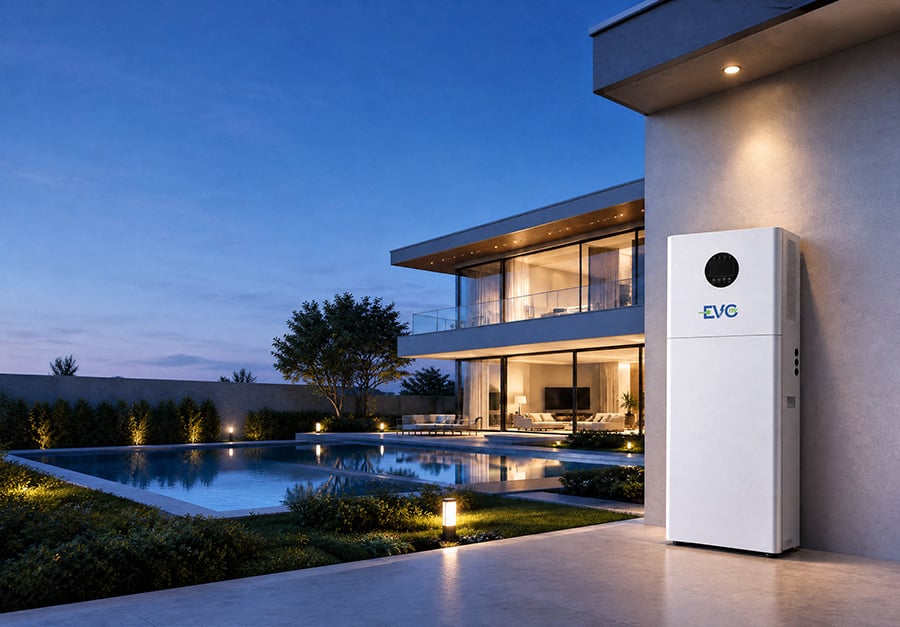
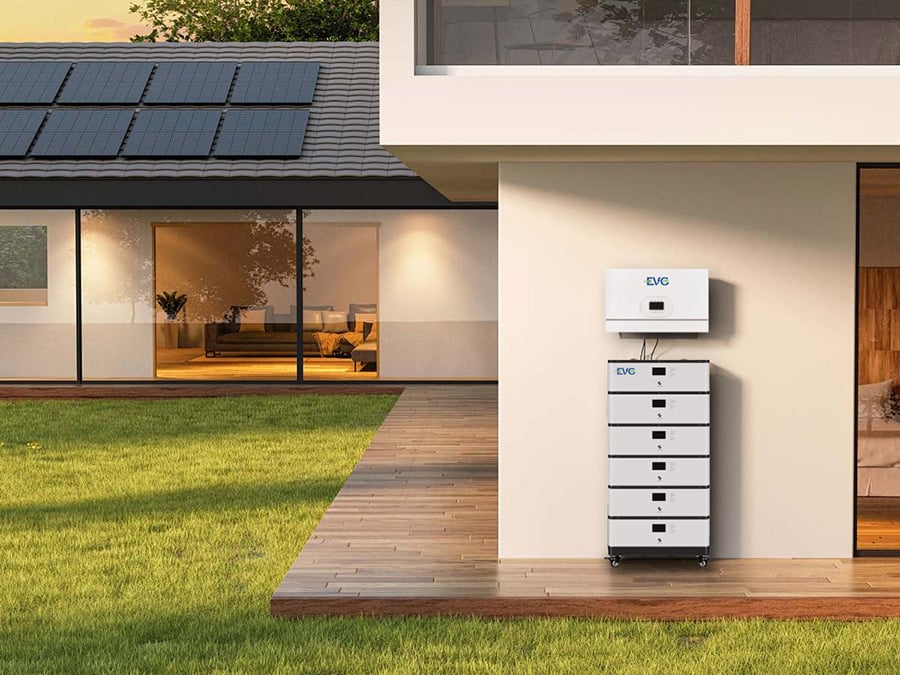
Du côté de l’offre, les fabricants passent de batteries autonomes à des écosystèmes énergétiques domestiques complets, intégrant le solaire photovoltaïque, la recharge de VE, les pompes à chaleur, les logiciels de gestion de l’énergie et les services de flexibilité du réseau dans des solutions unifiées. EVCity propose son unité tout-en-un d’onduleur de stockage d’énergie 3 en 1 — basée sur des cellules LiFePO4 et prenant en charge l’extension parallèle multi-unités — et son système de stockage d’énergie domestique/commercial, qui intègre le PV, l’onduleur et le stockage avec une commutation transparente entre réseau et hors réseau, s’inscrit parfaitement dans cette approche axée sur l’écosystème.
Il convient également de noter que les classements des fournisseurs évoluent rapidement. Le marché allemand du stockage résidentiel devient plus fragmenté, les principaux fournisseurs perdant des parts de marché et les marques plus petites se développant. Le leadership de marché n’est plus garanti, ce qui crée des opportunités pour les nouveaux entrants tout en mettant à l’épreuve leur capacité de livraison.
C&I : le solaire photovoltaïque, le stockage et la gestion de l’énergie fusionnent en un seul modèle économique
Dans le segment commercial et industriel, la tendance est tout aussi claire : le solaire photovoltaïque, le stockage d’énergie et la gestion de l’énergie fusionnent en un seul modèle économique, rendant la collaboration sectorielle de plus en plus importante. Les entreprises ne considèrent plus le stockage comme un poste de coût isolé, mais l’intègrent dans un modèle de revenus plus large couvrant l’écrêtement des pointes, la gestion des pointes de puissance et les services auxiliaires.
Les changements dans les structures incitatives de plusieurs pays accélèrent également cette évolution. La baisse des tarifs de rachat du solaire en toiture et la suppression progressive du comptage net poussent les ménages et les entreprises à maximiser l’autoconsommation, augmentant directement l’attractivité de l’ajout de stockage.
Conclusion : le stockage d’énergie devient une infrastructure énergétique essentielle
Globalement, le marché européen du stockage d’énergie se développe selon deux voies complémentaires. D’un côté, le stockage à l’échelle des utilities devient une infrastructure essentielle pour équilibrer l’électricité renouvelable. De l’autre, le stockage distribué approfondit son rôle dans les foyers et les entreprises grâce à des systèmes de gestion de l’énergie intégrés. Pour les fabricants, cela représente une double opportunité : les grands projets raccordés au réseau s’alignent sur les investissements d’infrastructure, tandis que les marchés distribués aident à renforcer les relations clients. Le portefeuille produits d’EVCity — de l’alimentation portable aux systèmes tout-en-un résidentiels, en passant par les solutions domestiques et commerciales et les armoires C&I à grande échelle — est construit autour de ces deux voies.
Informations sur l’événement : European Sustainability Week 2026 se tiendra du 23 au 25 novembre à Petersberg, près de Bonn. Le forum environnemental du 24 novembre partagera les perspectives de marché présentées ci-dessus. L’an dernier, l’événement a attiré plus de 600 décideurs de 23 pays.
Table des matières
- Les projets à l’échelle des utilities deviennent le moteur principal de la prochaine vague de croissance
- Les projets deviennent plus grands et plus complexes, remodelant le paysage concurrentiel
- Stockage résidentiel : pas de ralentissement, mais une entrée dans une phase concurrentielle plus mature
- C&I : le solaire photovoltaïque, le stockage et la gestion de l’énergie fusionnent en un seul modèle économique
- Conclusion : le stockage d’énergie devient une infrastructure énergétique essentielle