A abertura do mercado livre de energia elétrica no Brasil: por que os agentes de recarga de veículos elétricos e de energia distribuída devem ficar atentos
O Brasil está se preparando para uma das mudanças mais significativas em seu setor elétrico em décadas. Nos termos da Lei 15.269/2025, o mercado livre de energia elétrica do país será expandido para consumidores de baixa tensão, começando por usuários industriais e comerciais em novembro de 2027 e clientes residenciais em novembro de 2028.
Essa mudança pode afetar milhões de consumidores, comercializadores de energia elétrica, desenvolvedores de geração distribuída, operadores de recarga de veículos elétricos e provedores de tecnologia de energia. Mas um novo estudo baseado em 88.000 unidades consumidoras em modelos de geração solar por assinatura sugere que a expansão do varejo não será isenta de riscos.
Para empresas que planejam atuar nos mercados emergentes de energia no varejo e de mobilidade elétrica no Brasil, a mensagem é clara: a oportunidade está crescendo, mas disciplina de crédito, gestão de liquidez e proteção ao consumidor serão tão importantes quanto o preço.
O que mostra o mais recente estudo brasileiro
Um estudo desenvolvido pela Allez Estratégia, usando dados da Wattio, analisou 88.000 unidades consumidoras vinculadas a 1.400 usinas solares compartilhadas em 40 distribuidoras de energia elétrica entre janeiro de 2025 e maio de 2026.
Dois números se destacam:
• Taxa média mensal de inadimplência de pagamentos: 17%
• Taxa média mensal de churn de clientes: 4%
Se mantida, uma taxa de churn mensal de 4% poderia se traduzir em uma rotatividade anual de clientes superior a 40% da base. Os pesquisadores alertaram que clientes fragmentados e de baixa tensão não eliminam o risco de pagamento. Em um mercado varejista competitivo, pagamentos em atraso podem afetar rapidamente o capital de giro dos comercializadores e sua capacidade de cumprir obrigações financeiras.
O estudo também constatou que a geração solar por assinatura oferecia um desconto médio anual de cerca de 17%, chegando a aproximadamente 19% em 2026. Embora preços mais baixos ajudem a atrair clientes, eles também podem comprimir margens quando os custos de aquisição, a inadimplência e as necessidades de capital de giro são altos.
É importante notar que os autores afirmam que essa experiência não prevê perfeitamente como o mercado livre de energia elétrica do Brasil evoluirá. Mas ela destaca riscos que podem se tornar mais visíveis à medida que a concorrência no varejo se expande.
Por que isso importa para os operadores de recarga de veículos elétricos
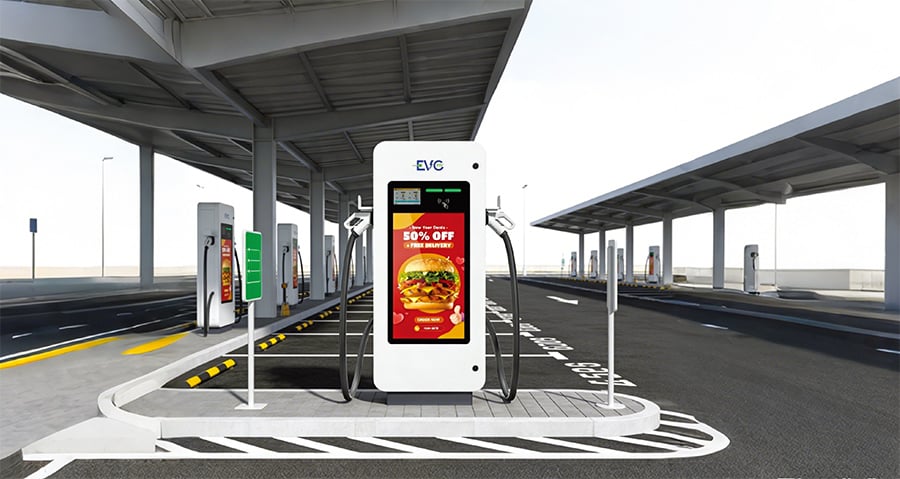
A recarga de veículos elétricos é um negócio de varejo intensivo em energia. No Brasil, os pontos de recarga públicos e semipúblicos chegaram a cerca de 21.061 em fevereiro de 2026, e o mercado ainda é altamente fragmentado, com muitos pequenos operadores administrando locais.
À medida que o mercado livre de energia elétrica se abre, operadores de recarga podem ganhar mais flexibilidade para escolher fornecedores, negociar tarifas e combinar a recarga com planos de solar, armazenamento ou tarifa por horário de uso. No entanto, também enfrentarão novas exposições:
• Volatilidade do custo de energia elétrica: contratos de varejo podem transferir o risco de preço das distribuidoras para usuários finais e comercializadores.
• Pressão por aquisição de clientes: descontos agressivos podem atrair usuários, mas reduzir a lucratividade se o churn for alto.
• Risco de pagamento e de fluxo de caixa: pequenos clientes comerciais podem priorizar aluguel, folha de pagamento e suprimentos em vez de contas de energia.
• Complexidade contratual: mudar de fornecedor ou retornar a uma distribuidora pode envolver prazos longos, criando incerteza para operadores e consumidores.
Para redes de recarga, energia não é apenas um custo operacional. Também é parte central da experiência do cliente, da estratégia de precificação e da confiabilidade da marca.
Onde o armazenamento e as soluções de energia inteligente se encaixam
O sistema elétrico brasileiro já está adicionando grandes volumes de capacidade solar e eólica. O operador nacional da rede elétrica alertou que o corte de geração eólica e solar pode chegar a até 40 GW por ano entre 2027 e 2030 se a flexibilidade da rede não acompanhar.
Isso torna o armazenamento, a recarga inteligente e a gestão de energia mais relevantes, e não menos.
Sistemas de armazenamento de energia em baterias podem ajudar locais de recarga e consumidores comerciais a:
• Reduzir a exposição a picos de preços de curto prazo;
• Deslocar a carga de recarga para períodos de menor custo ou maior participação de renováveis;
• Apoiar a redução de picos e a gestão da demanda;
• Melhorar a resiliência onde a capacidade da rede é limitada;
• Viabilizar tarifas mais previsíveis para usuários finais.
Ao mesmo tempo, espera-se que a reforma elétrica do Brasil aumente a demanda por medidores inteligentes, plataformas de faturamento, ferramentas de troca de fornecedor e soluções de energia como serviço no varejo. Para marcas internacionais de tecnologia de energia, isso cria uma janela para apoiar distribuidoras, comercializadores, operadores de recarga e consumidores comerciais locais com soluções modulares, em conformidade e orientadas por dados.
Como a EVCity aborda mercados emergentes de energia no varejo
Na EVCity, focamos em ajudar parceiros a navegar pela interseção entre mobilidade elétrica, energia distribuída e energia elétrica no varejo. Nossa perspectiva é que a abertura do mercado brasileiro não deve ser tratada apenas como uma oportunidade tarifária. Ela também é um teste de prontidão operacional.
Apoiamos parceiros por meio de capacidades OEM e ODM, permitindo que soluções de recarga, armazenamento e gestão de energia sejam adaptadas a regulamentações locais, requisitos de marca e modelos comerciais. Nosso foco inclui:
Infraestrutura de recarga de veículos elétricos para locais comerciais, frotas e ambientes públicos;
Armazenamento de energia e integração solar para gerenciar custo, confiabilidade e consumo de renováveis;
Gestão inteligente de energia para controle de carga, otimização tarifária e visibilidade do cliente;
Ferramentas de operação digital que dão suporte a faturamento, monitoramento e retenção de clientes;
Personalização OEM/ODM para hardware, interfaces de software, identidade visual, conectores, documentação de conformidade e embalagem.
Para distribuidores, varejistas, operadores de recarga e consumidores comerciais, a próxima fase do mercado de energia do Brasil recompensará as empresas capazes de gerenciar tanto os fluxos de energia quanto os fluxos financeiros.
O que observar antes de 2027–2028
• Detalhes regulatórios finais da ANEEL e da CCEE;
• Implantação de medidores inteligentes e prontidão dos sistemas de faturamento;
• Regras de crédito e de proteção ao consumidor para contratos de varejo de baixa tensão;
• Comportamento dos preços de curto prazo da eletricidade sob o mecanismo PLD;
• Crescimento da demanda por solar distribuída, armazenamento e recarga de veículos elétricos;
• Falhas iniciais de varejistas ou reclamações de consumidores, que podem desencadear uma fiscalização mais rigorosa.
O mercado livre de eletricidade do Brasil pode dar aos consumidores mais opções e ajudar a acelerar a adoção de energia mais limpa. Mas o crescimento sustentável dependerá de governança sólida, precificação realista, experiência confiável do cliente e tecnologia energética prática.